 Liana Caballero dijo que los recursos de la venta se destinarán primero al IPS y luego a los ahorristas con saldos pendientes.
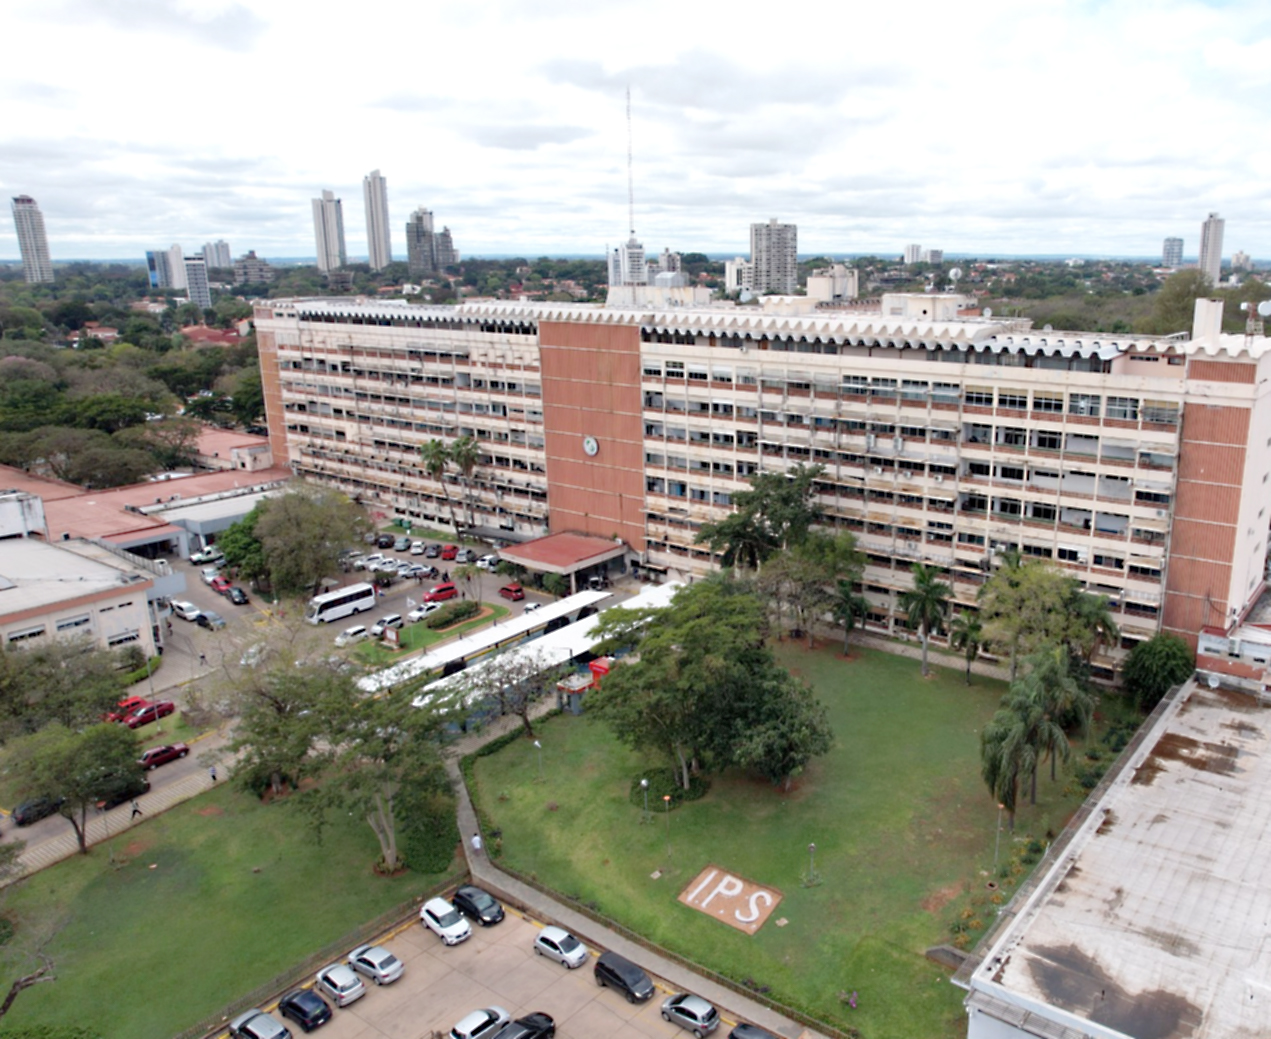
El Instituto de Previsión Social (IPS) tendrá prioridad para recuperar sus fondos con el dinero que se obtenga de la venta de activos de Ueno Bank, según explicó Liana Caballero, presidenta interina del Banco Central del Paraguay (BCP). En paralelo, la banca matriz prepara una plataforma para verificar las cuentas de los ahorristas y coordinar los pagos con otras entidades financieras.
¿Qué significa que el IPS tenga prioridad?
Caballero explicó que el BCP buscará recuperar la mayor cantidad posible de recursos mediante la venta de los activos del banco. Con el dinero que se obtenga de esas operaciones, se atenderá primero al IPS y luego a los ahorristas que aún tengan saldos pendientes tras los pagos del Fondo de Garantía de Depósitos, conforme al orden de prelación, es decir, el orden que se aplica para pagar a los acreedores.
La prioridad que describió la presidenta interina corresponde a los recursos obtenidos de la venta de activos. El operativo para pagar a los ahorristas con cargo al Fondo de Garantía de Depósitos avanza en paralelo. Por otra parte, el IPS coordina con entidades del sistema financiero la continuidad del pago de haberes a los jubilados.
¿Cómo verificará el BCP las cuentas de los ahorristas?
Caballero dijo que el equipo técnico trabaja para que la plataforma esté activa este miércoles 4 de noviembre en la web del BCP. La funcionaria cifró en alrededor de tres millones la cantidad de clientes de Ueno Bank, entre personas físicas y jurídicas.
El operativo prevé cruzar la información de Ueno Bank con los registros de otras entidades financieras y realizar llamadas para verificar los datos antes de acreditar el dinero. Según explicaron las autoridades, el trámite podría ser más rápido para quienes ya tienen una cuenta en otro banco.
En declaraciones a 730 AM, el superintendente de Bancos, Marco Aurelio González, sostuvo que el plan contempla trasladar los depósitos a otras entidades financieras y afirmó que los ahorristas conservarían la totalidad de sus fondos. El operativo incluye conversaciones con bancos para la transferencia de depósitos y carteras de crédito. También se evalúan opciones con el sector cooperativo para ampliar los canales de atención.
¿Cuándo podrían cobrar los ahorristas de Ueno Bank?
Caballero estimó un plazo de 72 horas para el cobro. En las declaraciones disponibles no precisó desde qué momento se contaría ese plazo. Las autoridades señalaron el sábado 7 de noviembre como una meta para avanzar con los pagos e indicaron que los equipos técnicos trabajan de manera continua en la verificación de cuentas y la preparación de las acreditaciones.
El plan contempla transferencias electrónicas para acreditar los fondos. La habilitación de la plataforma permitirá avanzar con el cruce y la validación de los datos de los clientes. Las instrucciones del BCP deberán precisar cómo se hará el cobro y cuándo estará disponible el dinero.
¿Qué deudas se descontarán del saldo de cada cliente?
La presidenta interina del BCP explicó que, bajo el régimen original de la Ley N.º 2334/2003, el cálculo de la devolución toma en cuenta la deuda neta del cliente con el banco. El mecanismo de anticipo tratado en el Congreso prevé descontar únicamente las obligaciones vencidas. La diferencia entre el saldo en cuenta y esa deuda vencida sería la base del importe a acreditar, hasta el límite previsto para el adelanto.
La distinción importa para quienes tienen un préstamo con cuotas al día. Con el mecanismo de anticipo descrito por Caballero, las cuotas que todavía no vencieron quedan fuera de ese descuento. Para aplicar el cálculo, el equipo técnico debe cruzar los saldos de las cuentas con el estado de las obligaciones de cada cliente.
¿Qué se analiza sobre los créditos de la AFD y los bonos?
El operativo también incluye la revisión de los créditos canalizados a través de la Agencia Financiera de Desarrollo (AFD), en el marco de las conversaciones sobre el traslado de carteras a otras entidades.
Las autoridades distinguieron, además, la situación de los tenedores de bonos de la de los depositantes. Según explicaron, los bonos quedan fuera de la cobertura del Fondo de Garantía de Depósitos. La posibilidad de recuperar esos recursos dependerá de los activos disponibles y del orden de pago que corresponda en el proceso de resolución.