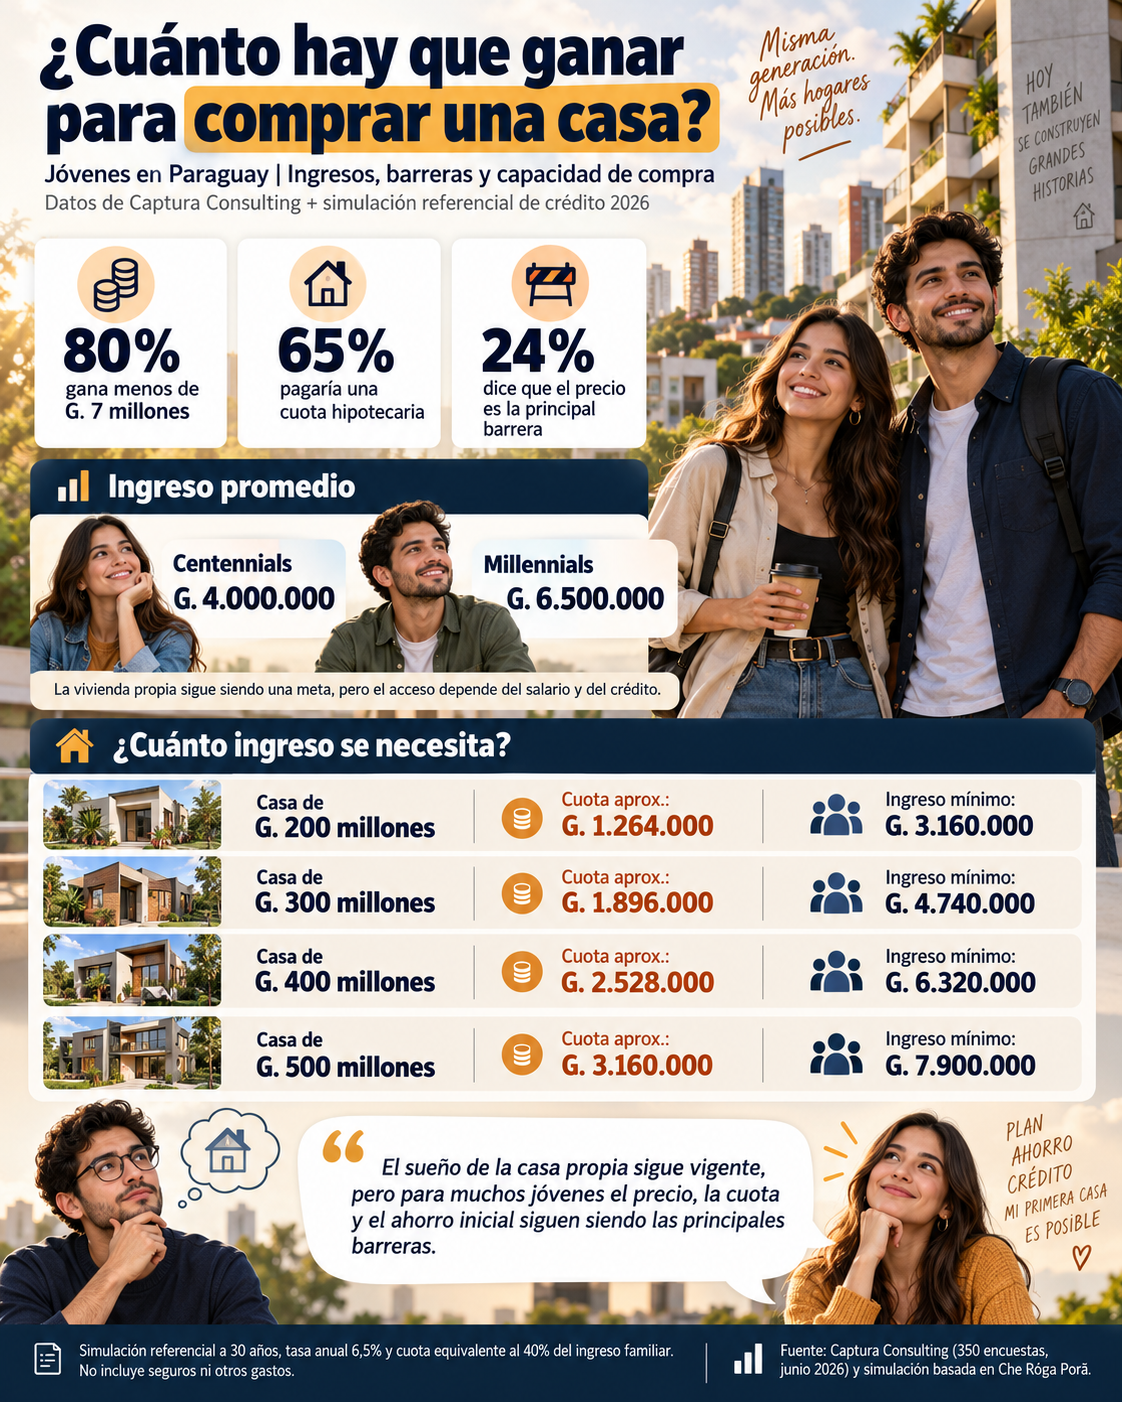
Con ingresos familiares cercanos a G. 3,2 millones mensuales es posible financiar una vivienda de G. 200 millones bajo determinadas condiciones crediticias. Sin embargo, acceder a propiedades de mayor valor requiere una capacidad económica considerablemente superior. Un estudio de Captura Consulting revela que el 80% de los jóvenes encuestados percibe menos de G. 7 millones al mes y que el precio de los inmuebles constituye la principal barrera para concretar la compra.
Comprar una vivienda propia continúa siendo una de las principales aspiraciones de los jóvenes paraguayos, aunque la relación entre los ingresos, los precios inmobiliarios y las condiciones de financiamiento plantea importantes desafíos. ¿Cuánto necesita ganar una persona para adquirir su primera casa? La respuesta depende del valor del inmueble, el plazo del préstamo, la tasa de interés y la proporción del salario que puede destinar al pago de las cuotas.
Una simulación realizada tomando como referencia las condiciones del programa habitacional Che Róga Porã permite dimensionar este desafío. Para financiar G. 200 millones, con una tasa anual del 6,5% y un plazo de 30 años, la cuota mensual de capital e intereses rondaría G. 1.264.000. Si la entidad financiera admite destinar hasta el 40% de los ingresos familiares al préstamo, el solicitante necesitaría percibir aproximadamente G. 3.160.000 mensuales.
El escenario cambia cuando aumenta el valor de la propiedad. Para un financiamiento de G. 300 millones, la cuota estimada asciende a G. 1.896.000, lo que requiere ingresos mensuales cercanos a G. 4.740.000. En el caso de G. 400 millones, el compromiso mensual alcanza aproximadamente G. 2.528.000, equivalente a una capacidad de ingresos familiares de G. 6.320.000.
Para un préstamo de G. 500 millones, la cuota sería de alrededor de G. 3.160.000, mientras que el ingreso necesario se ubicaría en G. 7.900.000. Estas estimaciones corresponden exclusivamente al capital y los intereses, por lo que no incluyen seguros, gastos administrativos ni otros costos asociados a la operación.
Los ingresos juveniles frente al costo de la vivienda
La capacidad de compra adquiere una dimensión particular al contrastar estas cifras con el estudio Centennials y Millennials: Redefinición del Real Estate en Paraguay, elaborado por Captura Consulting a partir de 350 encuestas realizadas en junio de 2026 a jóvenes paraguayos de ingresos medios, de entre 20 y 40 años.
La investigación señala que el 80% de los participantes gana menos de G. 7 millones mensuales. Al diferenciar por generaciones, los centennials registran un ingreso promedio de G. 4 millones, mientras que entre los millennials la media alcanza G. 6,5 millones.
Estas cifras permiten observar las diferencias en la capacidad de financiamiento. Bajo una simulación con tasa del 6,5% y un compromiso equivalente al 40% del ingreso, una persona que gana G. 4 millones podría afrontar una cuota de hasta G. 1,6 millones, suficiente para financiar aproximadamente G. 253 millones a 30 años, siempre que cumpla los requisitos exigidos por la entidad financiera.
Con ingresos de G. 6,5 millones, el límite de cuota bajo el mismo criterio ascendería a G. 2,6 millones, equivalente a un financiamiento aproximado de G. 411 millones.
No obstante, disponer de esos ingresos no garantiza la aprobación del préstamo. Las entidades evalúan también la estabilidad laboral, el historial crediticio, las obligaciones financieras existentes y la documentación presentada.
El precio, principal obstáculo para comprar
El estudio de Captura Consulting revela que el interés por adquirir una propiedad permanece elevado. El 96% de los encuestados considera importante tener una vivienda propia, mientras que el 60% identifica su compra como una meta fundamental.
Pese a esta aspiración, el 70% considera que su generación enfrenta mayores dificultades para comprar una vivienda que la generación de sus padres.
Entre las principales barreras aparece el precio de los inmuebles, mencionado por el 24% de los participantes. Le siguen las cuotas elevadas, con el 17%; la falta de ahorro inicial, con el 13%; y la dificultad para encontrar una propiedad que reúna las características deseadas, también con el 13%.
Los ingresos inestables representan otro obstáculo para el 11%, mientras que el 8% señala las tasas de interés elevadas.
La investigación también muestra que el 65% de los consultados estaría dispuesto a pagar una cuota hipotecaria mensual, con una intención de pago promedio de G. 2,5 millones.
El dato refleja una demanda potencial importante, aunque la disposición a pagar no necesariamente equivale a una capacidad de endeudamiento aprobada por el sistema financiero.
Che Róga Porã amplía las alternativas de financiamiento
Entre las opciones disponibles para acceder a una primera vivienda se encuentra Che Róga Porã, programa impulsado por el Gobierno mediante el Ministerio de Urbanismo, Vivienda y Hábitat (MUVH) y la Agencia Financiera de Desarrollo (AFD).
El esquema contempla financiamiento de hasta 30 años y condiciones diferenciadas según los ingresos familiares. Para quienes perciben entre uno y seis salarios mínimos, establece una tasa anual del 6,5%, mientras que los hogares con ingresos superiores a seis y hasta nueve salarios mínimos pueden acceder a una tasa del 9,9%.
Con el salario mínimo de G. 3.044.000 utilizado como referencia en 2026, el primer segmento comprende ingresos familiares de hasta G. 18.264.000 y el segundo llega hasta G. 27.396.000.
En Asunción, Central y determinados distritos de Presidente Hayes, el programa contempla un financiamiento máximo de G. 837,1 millones y un valor máximo de inmueble de G. 1.156,7 millones, sujeto a las condiciones de elegibilidad y evaluación crediticia.
El programa permite financiar distintas modalidades habitacionales, incluida la adquisición de viviendas terminadas, la compra de terreno con construcción y la construcción en terreno propio, según las condiciones establecidas.
Sin embargo, el acceso al crédito no depende únicamente del monto salarial. También deben considerarse las obligaciones financieras existentes y los gastos que acompañan la compra y el mantenimiento de la propiedad.
La independencia económica también condiciona la decisión
Los resultados de Captura Consulting muestran que el acceso a una vivienda está estrechamente relacionado con las distintas etapas de independencia económica de los jóvenes.
Entre los centennials consultados, el 35% todavía vive con sus padres, mientras que el ingreso promedio de este segmento alcanza G. 4 millones. Entre los millennials, el 27% permanece en el hogar familiar y el 63% vive en pareja.
La investigación también identifica cambios en las prioridades personales. Para el 24% de los encuestados, la principal aspiración es alcanzar estabilidad económica; el 19% prioriza mejorar su calidad de vida y el 15% menciona tener una vivienda propia.
Otro hallazgo es la importancia de la ubicación. El 69% considera más atractiva una vivienda pequeña y bien ubicada, frente al 17% que prefiere una propiedad más grande, pero alejada de las zonas de mayor actividad.
Este comportamiento plantea oportunidades para el desarrollo de proyectos habitacionales de menor superficie, cercanos a servicios, lugares de trabajo y medios de transporte, aunque su viabilidad depende de que los precios se ajusten a la capacidad de pago de los compradores.
Del deseo de comprar a la capacidad de pagar
La distancia entre las aspiraciones inmobiliarias y los ingresos disponibles constituye uno de los principales desafíos para ampliar el acceso de los jóvenes a la vivienda propia.
Las simulaciones muestran que financiar una propiedad de G. 200 millones podría requerir ingresos familiares cercanos a G. 3,2 millones, mientras que para préstamos de G. 400 millones o G. 500 millones la exigencia aumenta hasta aproximadamente G. 6,3 millones y G. 7,9 millones, respectivamente.
Aunque los programas de financiamiento ofrecen alternativas para distintos niveles de ingresos, la posibilidad de adquirir una vivienda también depende de la oferta disponible, los precios, la estabilidad económica y las condiciones particulares de cada solicitante.
Los datos de Captura Consulting sugieren que el interés por la vivienda propia continúa presente entre las nuevas generaciones. El desafío para el mercado inmobiliario y el sistema financiero consiste en transformar esa demanda en posibilidades reales de compra.
